Investmentkompass USA - Midterms
Nach den Midterms: Bremst Washington den KI-Boom?
Die Midterms am 3. November endeten mit einem deutlichen Sieg der Demokraten. Sie gewannen die Kontrolle über beide Kammern des Kongresses: Im Repräsentantenhaus eroberten sie mehr als 40 Sitze, im Senat mindestens sieben, womit sie dort über eine Mehrheit von mindestens 54 Sitzen verfügen. Zu den gewonnenen Senatssitzen gehören Texas, Ohio, North Carolina, Iowa, Kansas, Maine und South Carolina; die Rennen in Mississippi und Alaska sind noch offen. Zudem gewannen die Demokraten Gouverneursposten in bislang republikanisch regierten Staaten wie Texas, Georgia, Ohio und Iowa. Vor der Wahl hatte Präsident Trump angekündigt, im Fall eines demokratischen Sieges zum „Mr. Veto“ zu werden. Nach dem Ergebnis schlug er deutlich versöhnlichere Töne an: Er werde das Ergebnis akzeptieren und „mit den Demokraten zusammenarbeiten“, er könne mit ihnen „bei viel mehr Dingen zusammenarbeiten, als die Leute glauben“, und „es ist gut für das Land, wenn wir das tun. Das Land hat genug.“ Washington steht damit vor einer geteilten Regierung, die zumindest Raum für Zusammenarbeit lässt.
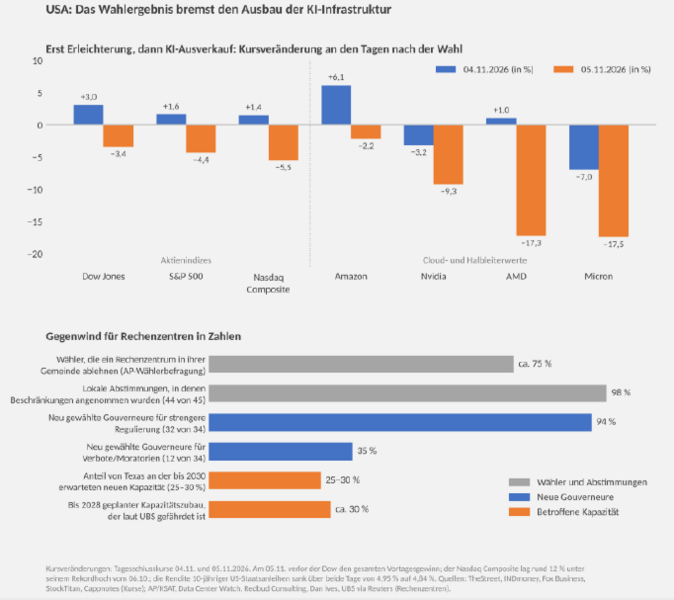
Die Märkte begrüßten das Ergebnis zunächst, revidierten ihr Urteil aber innerhalb von 24 Stunden. Am 4. November stieg der Dow Jones um 3,0 % und der S&P 500 um 1,6 %, der Ölpreis fiel um rund 8–9 %, weil Anleger erwarten, dass der Druck auf Trump wächst, den Iran-Krieg zu beenden. Am 5. November fiel der Dow um 1.833 Punkte (−3,4 %) und machte damit den gesamten Vortagesgewinn zunichte. Der S&P 500 verlor 4,4 %, sein schwächster Tag seit April 2025, und der Nasdaq fiel um 5,5 % in eine Korrektur, rund 12 % unter sein Rekordhoch vom Oktober. Der Volatilitätsindex VIX sprang um rund 70 % auf 28. Die Rendite zehnjähriger US-Staatsanleihen sank über beide Tage von 4,95 % auf 4,84 %.
Demokratische Welle und Bremse für den Ausbau der Rechenzentren
Hauptgrund für den Umschwung waren Rechenzentren, ein zentrales Wahlkampfthema: In mehr als 380 Mio. USD an TV-Werbung wurden sie erwähnt, und lokale Abstimmungen über Beschränkungen wurden in 44 von 45 bereits entschiedenen Fällen angenommen (Redbud). Von 34 neu gewählten Gouverneuren befürworten 32 eine strengere Regulierung und 12 Verbote oder Moratorien (Data Center Watch). Entscheidend ist Texas, auf das 25–30 % der bis 2030 in den USA erwarteten neuen Rechenzentrumskapazität entfallen sollen. Die designierte Gouverneurin Gina Hinojosa hat ein Moratorium und das Ende von Subventionen angekündigt; ein Analyst schätzt, dass bis zu 13 GW geplanter Kapazität ins Stocken geraten könnten. Die designierte Gouverneurin von Georgia hat per Erlass eine vorübergehende Pause versprochen, und Ohios neue Gouverneurin will neue Rechenzentren nur zulassen, wenn die Betreiber ihre Netzkosten selbst tragen. Laut UBS ist rund 30 % der bis 2028 geplanten Rechenzentrumskapazität nun gefährdet. Entsprechend heftig fiel der Ausverkauf bei Chip-und Infrastrukturwerten aus: Nvidia verlor über beide Tage rund 12 %, und allein am 5. November gaben AMD und Micron rund 17 % nach, Broadcom 10 % und der Halbleiterindex SOX 12 %. Auch Rechenzentrums-und Energiewerte fielen, darunter CoreWeave (−9,8 %), GE Vernova (−7,5 %) und Vistra (−6,2 %). Die großen Cloud-Anbieter, die am 4. November in der Hoffnung auf diszipliniertere Investitionen gestiegen waren, gaben am 5. November einen Teil der Gewinne wieder ab; Microsoft verlor mehr als 3 %, Meta rund 4 %. Ein langsamerer Ausbau beendet den KI-Investitionszyklus nicht, verändert aber, wo der Wert liegt.
Neue Kapazität wird teurer und braucht länger, bestehende Rechenzentren mit Stromanschluss und Genehmigungen gewinnen an Wert, und Projekte wandern in investitionsfreundlichere Bundesstaaten oder ins Ausland ab. Ein Stratege brachte es auf den Punkt: Der Ausbau der KI-Infrastruktur werde „langsamer und teurer“
Risiko einer fiskalischen Klippe
Anders als 2012 droht den USA keine klassische „Fiskalklippe“ durch auslaufende Steuersenkungen, denn der „One Big Beautiful Bill Act“ hat im vergangenen Jahr den Großteil der Steuersenkungen von 2017 dauerhaft gemacht. Das Risiko liegt vielmehr in einer Reihe politischer Fristen, und der demokratische Wahlsieg macht sie konfliktträchtiger. Der Übergangshaushalt läuft am 11. Dezember aus. Der scheidende republikanische Kongress muss daher in der Übergangssitzung einen weiteren Shutdown verhindern, nachdem der vollständige Shutdown im vergangenen Jahr mit 43 Tagen der längste der Geschichte war. Die 2025 auf 41,1 Bio. USD angehobene Schuldenobergrenze dürfte Mitte bis Ende 2027 erneut erreicht werden; dann kontrollieren die Demokraten beide Kammern. Sie haben damit bei jedem Haushalt ein Druckmittel und könnten Zugeständnisse verlangen, etwa die Wiedereinführung von Zuschüssen zur Krankenversicherung oder von Anreizen für saubere Energie.
Trumps versöhnlicherer Ton seit der Wahl senkt das Risiko einer unmittelbaren Blockade, doch seine Vetodrohung zeigt, wie schnell sich die Verhandlungen verhärten könnten. Der nächstliegende Präzedenzfall ist 2011, als ein Konflikt zwischen einem republikanischen Repräsentantenhaus und Präsident Obama die USA an den Rand eines Zahlungsausfalls brachte und sie das AAA-Rating von S&P kostete. Die fiskalische Ausgangslage ist schwach: Das Defizit dürfte 2027–2028 bei rund 6 % des BIP bleiben, Pflichtausgaben und Zinsen machen fast drei Viertel der Bundesausgaben aus, und das Urteil des Supreme Court vom Februar gegen die Notstandszölle (IEEPA) hat Rückerstattungen von rund 166 Mrd. USD ausgelöst. Eine geteilte Regierung macht umfangreiche neue Steuersenkungen oder Ausgabenprogramme unwahrscheinlich, was der Anleihemarkt begrüßte: Die Renditen von US-Staatsanleihen fielen, obwohl die Aktienmärkte einbrachen. Das Hauptrisiko sind nun wiederkehrende Shutdowns und ein Streit um die Schuldenobergrenze 2027. Diese würden eher die Laufzeitprämie und die Schwankungen langlaufender US-Renditen erhöhen als eine abrupte Haushaltskonsolidierung erzwingen.
Internationaler Vergleich: Was passiert, wenn die Linke gewinnt
Jüngste Wahlen zeigen, dass Märkte fiskalische und institutionelle Risiken bestrafen, nicht linke Wahlsiege an sich, und das US-Ergebnis passt in dieses Muster. Brasilien ist der deutlichste Gegensatz: Nach Lulas Sieg in der Stichwahl am 25. Oktober fiel der Ibovespa an einem Tag um 13,9 %, der Real verlor rund 8 % und die Renditen lokaler Staatsanleihen stiegen um rund 2,5 Prozentpunkte, weil Anleger an seinem Willen zur Haushaltskonsolidierung zweifeln.
In Mexiko führte im Juni 2024 das Ausmaß von Claudia Sheinbaums Sieg, der ihrer Partei eine Zweidrittelmehrheit für die Justizreform verschaffte, innerhalb von zwei Tagen zu einem Kursverlust des Peso von fast 4 % und des wichtigsten Aktienindex von mehr als 6 %. In Frankreich trieb die vorgezogene Wahl 2024, nach der ein Linksbündnis stärkste Kraft wurde, den Renditeabstand zwischen zehnjährigen französischen und deutschen Staatsanleihen auf rund 80 Bp, weil Anleger fiskalische Risiken sowohl von links als auch von rechts außen einpreisten. Dagegen fiel die Wahl des Mitte-links-Präsidenten Lee Jae-myung in Südkorea im Juni 2025 mit einer historischen Rally zusammen: Der KOSPI hat sich fast verdoppelt und im Januar 2026 die Marke von 5.000 Punkten überschritten, gestützt durch aktionärsfreundliche Reformen und die KI-getriebene Chipnachfrage. Im übrigen Lateinamerika schlug das Pendel nach rechts aus, mit José Antonio Kast in Chile und Abelardo de la Espriella in Kolumbien, der den linken Kandidaten im Juni mit weniger als einem Prozentpunkt Vorsprung schlug.
Die USA unterscheiden sich in zwei wichtigen Punkten, und die Marktreaktion hat beide bestätigt. Erstens ist der demokratische Wahlsieg kein Regierungswechsel: Trump behält die Präsidentschaft und das Vetorecht, das Ergebnis bedeutet also gegenseitige Kontrolle statt eines Politikwechsels. Zweitens macht der Status des Dollars als Reservewährung und die Tiefe des US-Anleihemarkts eine Krise wie in Schwellenländern sehr unwahrscheinlich: Anders als in Brasilien sanken die Renditen von US-Staatsanleihen, und der Dollar bewegte sich kaum. Der Schaden konzentrierte sich stattdessen auf eine Branche. Der Ausverkauf bei KI-und Chipwerten am 5. November war zwar so heftig wie der brasilianische Aktiencrash, spiegelte aber ein branchenspezifisches politisches Risiko wider, keine Zweifel an der Zahlungsfähigkeit des Landes.
KI als politisches Thema im neuen Kongress
Die Wahl hat KI von einem Wahlkampfthema zu einer politischen Frage für den neuen Kongress gemacht. Das branchennahe Super PAC „Leading the Future“, finanziert unter anderem von Andreessen Horowitz, startete mit mehr als 100 Mio. USD. Es gab viel Geld gegen Kandidaten aus, die strengere Regeln befürworten, darunter 8,2 Mio. USD gegen den New Yorker Landesabgeordneten Alex Bores, den Autor des New Yorker KI-Sicherheitsgesetzes, der seine Vorwahl dennoch verlor. Auf der Gegenseite gaben Gruppen wie Public First Geld aus, die auf KI-Sicherheit setzen und von Anthropic unterstützt werden. Die zentrale Regulierungsfrage lautet, ob Washington die KI-Gesetze der Bundesstaaten außer Kraft setzen soll.
Präsident Trump unterzeichnete im Dezember 2025 einen Erlass, um einzelstaatliche Regeln einzuschränken, doch der Senat hatte ein bundesweites Moratorium für Landesgesetze zuvor im selben Jahr mit 99 zu 1 Stimmen abgelehnt. Da die Demokraten nun beide Kammern kontrollieren, ist eine Verdrängung des Landesrechts ohne bundesweiten Standard sehr unwahrscheinlich. Stattdessen wird der Druck für bundesweite KI-Regeln zu Sicherheit, Transparenz und den Kosten von Rechenzentren wachsen, die der Präsident allerdings per Veto blockieren kann. Die Branche passt sich bereits an: OpenAI veröffentlichte am 5. November einen Rahmen mit Zusagen an die Standortgemeinden und forderte „klare Regeln dafür, wie die Branche baut“.
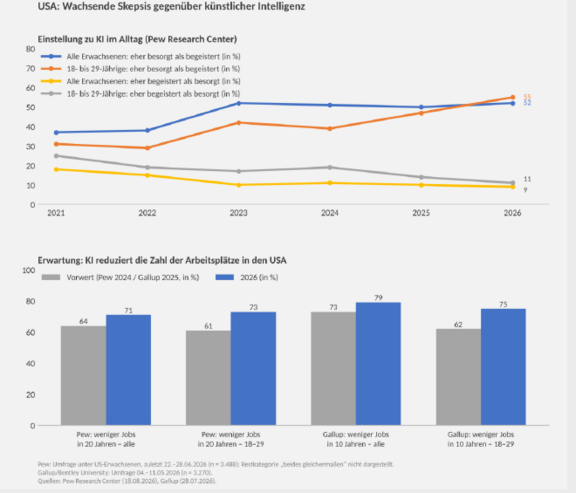
Das Ergebnis spiegelt wider, wie skeptisch die Öffentlichkeit geworden ist. In einer Pew-Umfrage vom Juni 2026 gaben 52 % der Amerikaner an, eher besorgt als begeistert über KI zu sein, gegenüber 37 % im Jahr 2021. In der Gallup-Umfrage vom Mai 2026 erwarteten 79 %, dass KI die Zahl der Arbeitsplätze in den USA in den nächsten zehn Jahren verringert, und unter den unter 30-Jährigen stieg der Anteil derjenigen, die meinen, KI schade mehr als sie nütze, auf 47%. Bei den Arbeitsplätzen ist die Datenlage bisher uneinheitlich: Studien haben noch keinen breiten, durch KI verursachten Anstieg der Arbeitslosigkeit unter Hochschulabsolventen festgestellt. Das Risiko konzentriert sich jedoch auf Einstiegspositionen in Büroberufen, und genau dort wächst die Sorge der Wähler. Für Anleger bedeutet die neue politische Lage mehr Aufsicht, eine langsamere und teurere Infrastruktur und mehr Aufmerksamkeit dafür, wer die Kosten trägt. Das beendet den KI-Investitionszyklus nicht, stellt ihn aber unter strengere Bedingungen.
Erhalten Sie hier weitere zum aktuellen Research von ThirdYear Capital:
- Deutschland/Österreich: Link zum Research
- Schweiz: Link zum Research
